En bref
✓ Quand le locataire part, l'obligation d'assurance ne s'arrête pas : en copropriété, la responsabilité civile reste obligatoire, que le lot soit loué ou vide.
✓ Beaucoup de contrats prévoient une durée d'inoccupation au-delà de laquelle vol, vandalisme ou gel sont limités.
✓ Une vacance durable peut être une circonstance nouvelle à déclarer dans les quinze jours.
✓ Les bons réflexes : visite sous huit jours, eau coupée, visites régulières, preuves datées.
Entre deux locataires, le logement reste vide quelques semaines, parfois plusieurs mois si des travaux s'imposent ou si la relocation traîne. C'est précisément la période où un sinistre coûte le plus cher : personne ne voit la fuite, personne n'entend la porte forcée. Voici ce que devient votre PNO pendant la vacance, ce qu'il faut déclarer, et comment éviter un refus d'indemnisation.
L'obligation d'assurance continue
L'article 9-1 de la loi du 10 juillet 1965 (modifié par la loi ALUR) impose à chaque copropriétaire de s'assurer en responsabilité civile, qu'il soit occupant ou non occupant. La loi ne fait aucune distinction selon l'occupation : un lot loué, prêté, vacant, en travaux ou en attente de vente est traité de la même manière. Tant que vous êtes copropriétaire, vous êtes tenu.
Hors copropriété (maison individuelle), il n'y a pas d'obligation légale, mais la logique est la même : sans locataire, c'est votre PNO qui est la seule couverture du bâtiment. Beaucoup de bailleurs résilient « le temps de retrouver un locataire » pour économiser quelques mois de prime. C'est un mauvais calcul :
- en copropriété, vous êtes en infraction avec l'obligation d'assurance et le syndic peut vous demander une attestation ;
- un dégât des eaux qui part de votre logement vide et abîme l'appartement du dessous engage votre responsabilité, sans assureur pour payer ;
- les dommages à votre propre logement (fuite, incendie, effraction) restent entièrement à votre charge.
Les clauses d'inoccupation
La plupart des contrats PNO ne suppriment pas la couverture pendant la vacance : ils la modulent au-delà d'une certaine durée d'inoccupation, souvent de l'ordre de 60 à 90 jours consécutifs. Le tableau ci-dessous résume les effets les plus fréquents. Ce sont des tendances de marché : seule votre police fait foi.
| Garantie | Effet fréquent d'une inoccupation prolongée | Ce qui est souvent exigé |
|---|---|---|
| Responsabilité civile | Maintenue | Rien de particulier |
| Incendie, explosion | Maintenue | Installation électrique en état |
| Dégât des eaux | Maintenu, parfois avec franchise majorée | Eau coupée au compteur pendant l'absence |
| Gel des canalisations | Souvent exclu sans précaution | Chauffage hors gel ou vidange en hiver |
| Vol | Souvent suspendu ou réduit | Fermetures, visites régulières, déclaration |
| Vandalisme | Souvent limité | Plainte, traces d'effraction, déclaration |
Pour repérer ces clauses, cherchez dans les conditions générales les mots « inoccupation », « inhabitation » ou « locaux vacants ». Un contrat qui les écrit noir sur blanc vaut mieux qu'un contrat silencieux : vous savez à quoi vous en tenir.
Déclarer la vacance : quand et comment
Le Code des assurances oblige l'assuré à déclarer, en cours de contrat, les circonstances nouvelles qui aggravent le risque et rendent inexactes les réponses données à la souscription (article L113-2, 3°). Si votre contrat vous a interrogé sur l'occupation du logement, une inoccupation durable entre dans ce cadre. La déclaration se fait par lettre recommandée ou envoi recommandé électronique, dans les quinze jours où vous en avez connaissance.
En retour, l'assureur peut maintenir le contrat, proposer une nouvelle prime ou, plus rarement, le résilier (article L113-4). Sans déclaration, le risque est plus lourd : si un sinistre survient, l'indemnité peut être réduite en proportion de la prime qui aurait été due (article L113-9), sans compter les exclusions liées à l'inoccupation.
À l'inverse, un assureur informé de la vacance qui continue d'encaisser vos primes sans réagir ne peut plus, ensuite, se prévaloir de cette aggravation du risque (article L113-4). C'est une raison de plus de déclarer par écrit : la déclaration vous protège, le silence profite à l'assureur. Si la vacance diminue au contraire le risque (logement vidé, eau coupée, alarme posée), vous pouvez demander une baisse de prime ; en cas de refus, le contrat peut être dénoncé.
Attention
Indiquez dans votre courrier la date de départ du locataire, la durée prévisible de la vacance et sa cause (relocation, travaux, mise en vente). Gardez la preuve d'envoi : en cas de sinistre, c'est elle qui montre que l'assureur savait.
Que faire à chaque départ de locataire
- Notez la date de remise des clés. C'est le point de départ de la durée d'inoccupation prévue par le contrat.
- Relisez vos conditions générales : durée d'inoccupation, mesures exigées, délai de déclaration.
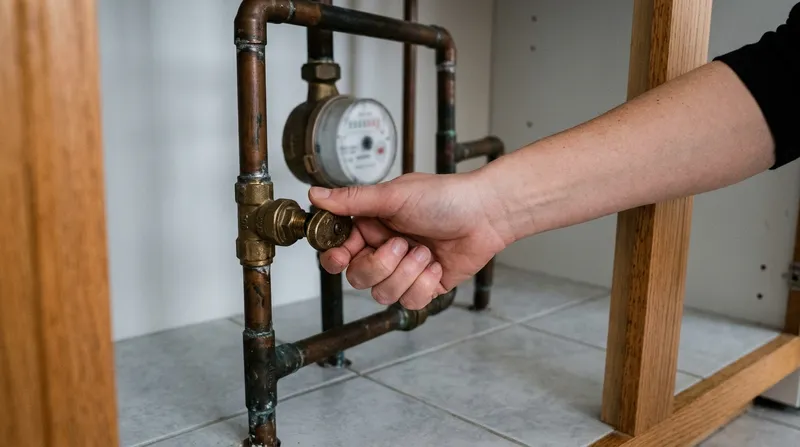
- Visitez le logement sous huit jours : état des lieux, photos datées, relevé des compteurs. Si la vacance doit durer, coupez l'eau au compteur et, en hiver, maintenez un chauffage hors gel ou vidangez les canalisations.
- Déclarez la vacance si elle dépasse le seuil du contrat ou si le questionnaire de souscription vous y oblige.
- Organisez des visites régulières (vous, un voisin, l'agence) et gardez une trace de chacune : beaucoup de contrats en font une condition de la garantie vol.
- À l'arrivée du nouveau locataire : récupérez son attestation d'assurance, et prévenez votre assureur si le mode de location change (passage en meublé, colocation, location courte durée).
Votre bien est vide en ce moment ?
Comparez des PNO qui maintiennent leurs garanties pendant la vacance : réponse sous 24 h, sans engagement.
Exemple : une fuite pendant la vacance
Un deux-pièces reste vide trois mois après le départ du locataire, le temps de refaire la cuisine. Le flexible du chauffe-eau cède ; la fuite n'est découverte qu'au bout de trois semaines, quand le voisin du dessous voit son plafond se tacher.
Exemple chiffré
Dommages chez le voisin : 3 800 €. Dommages dans le logement vide (parquet, plinthes, peinture) : 4 500 €. Scénario 1 : vacance déclarée, eau laissée ouverte alors que le contrat exigeait de la couper au-delà de 30 jours d'inoccupation : la responsabilité civile paie le voisin, mais les dommages au logement peuvent être refusés. Scénario 2 : vacance déclarée et eau coupée entre deux passages de l'artisan : les deux postes sont indemnisés, franchise déduite. Les mêmes dégâts, un écart de 4 500 € pour le bailleur.
Les règles de partage entre assureurs pour un dégât des eaux sont détaillées dans notre guide dégât des eaux : qui rembourse quoi, et la marche à suivre pour déclarer dans notre page sinistre PNO.
Vacance longue : travaux, mise en vente
Quand la vacance dépasse quelques mois, la question change de nature : il ne s'agit plus d'attendre un locataire, mais de couvrir un logement durablement vide.
- Travaux : prévenez l'assureur de leur nature et de leur durée, surtout s'ils touchent au gros œuvre ou à l'installation électrique. Voir notre guide travaux dans un bien loué : faut-il prévenir l'assureur.
- Mise en vente : la PNO reste nécessaire jusqu'à l'acte authentique. Elle passe ensuite à l'acquéreur, qui peut la garder ou la résilier.
- Vacance prolongée sans projet : certains assureurs proposent des formules pour logement inoccupé. Notre page PNO pour logement vacant détaille les points à comparer.
La perte de loyers, elle, n'est pas couverte par la PNO. Les garanties de vacance locative existent, avec des conditions strictes, détaillées dans notre article carence et vacance locative.
Et l'assurance de l'immeuble ?
En copropriété, beaucoup de bailleurs pensent que le contrat souscrit par le syndic « couvre déjà tout ». Ce n'est pas le cas. L'assurance de l'immeuble protège le syndicat des copropriétaires : les parties communes et sa propre responsabilité. Elle ne remplace ni votre responsabilité civile de copropriétaire, ni la couverture de vos parties privatives (revêtements, équipements, embellissements).
Pendant la vacance, la frontière compte d'autant plus : une fuite sur une canalisation privative de votre logement vide, qui endommage les parties communes et deux appartements, sera instruite entre l'assureur de l'immeuble et le vôtre, selon les conventions entre assureurs. Sans PNO, c'est vous qui répondez directement des dommages causés aux voisins. Le partage des rôles est détaillé dans notre guide PNO et assurance de copropriété : qui couvre quoi.
À retenir
Gardez votre PNO pendant la vacance, lisez la clause d'inoccupation, déclarez la vacance si elle dépasse le seuil, coupez l'eau et passez régulièrement. Ce sont ces quatre gestes qui font la différence le jour où il faut être indemnisé.