Un locataire non assuré ne pose problème que le jour du sinistre — mais ce jour-là, l'addition peut être lourde. Ce que la loi impose, ce que vous risquez, et les trois leviers pour réagir sans attendre l'incendie.
Un locataire qui n'est pas assuré, c'est un risque invisible tant qu'aucun sinistre ne survient — et une facture potentiellement lourde le jour où l'eau ou le feu s'en mêlent. La loi encadre pourtant strictement l'obligation d'assurance de l'occupant et donne au bailleur des outils concrets pour la faire respecter. Ce guide fait le point sur ce que la loi impose, ce que vous risquez réellement, et comment réagir sans attendre le sinistre.
02 L'obligation d'assurance du locataire
Avant de parler de risques, il faut savoir ce que la loi impose exactement — car l'obligation dépend du type de location.
Location vide de résidence principale
L'article 7 g) de la loi n° 89-462 du 6 juillet 1989 oblige le locataire à s'assurer contre les risques locatifs : au minimum incendie, dégât des eaux et explosion. Il doit remettre une attestation d'assurance à la remise des clés, puis chaque année à la demande du bailleur. C'est le socle légal sur lequel repose tout recours ultérieur.
Location meublée et bail mobilité
Pour un meublé de résidence principale, l'obligation légale d'assurance est moins automatique, mais le bail peut — et devrait — l'imposer expressément. Le bail mobilité fait exception : le locataire n'est pas tenu de fournir une attestation, ce qui rend la couverture du bailleur d'autant plus importante.
Le bon réflexe
Réclamez l'attestation à l'entrée et à chaque échéance annuelle. Un locataire assuré au premier jour peut avoir laissé son contrat se résilier ensuite. L'attestation annuelle est votre seule preuve d'une couverture en cours.
03 Ce que risque le bailleur
Un locataire non assuré ne pose problème que le jour d'un sinistre. Mais ce jour-là, l'addition peut être lourde.
Le locataire reste responsable — mais encore faut-il qu'il paie
Les articles 1732 à 1735 du Code civil rendent le locataire responsable des dégradations et des incendies survenus pendant la location, sauf à prouver qu'ils ne lui sont pas imputables. Juridiquement, la responsabilité existe donc. Le problème est financier : sans assurance et sans solvabilité, une condamnation ne se transforme jamais en indemnisation réelle.
Les dommages au-delà du logement
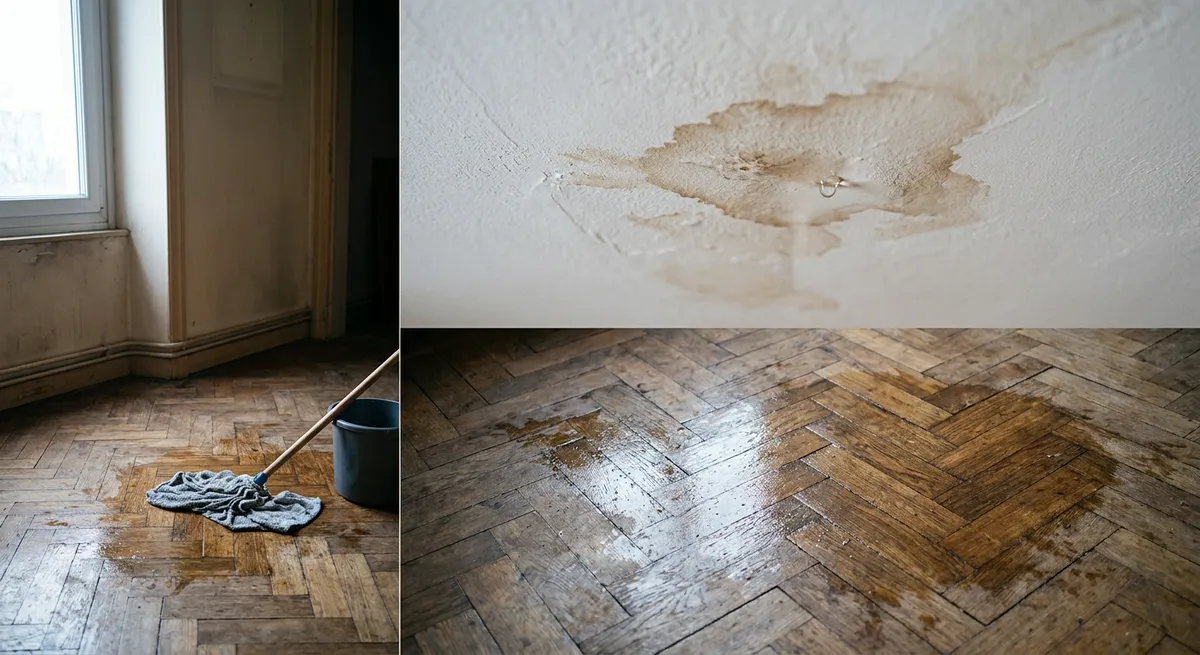
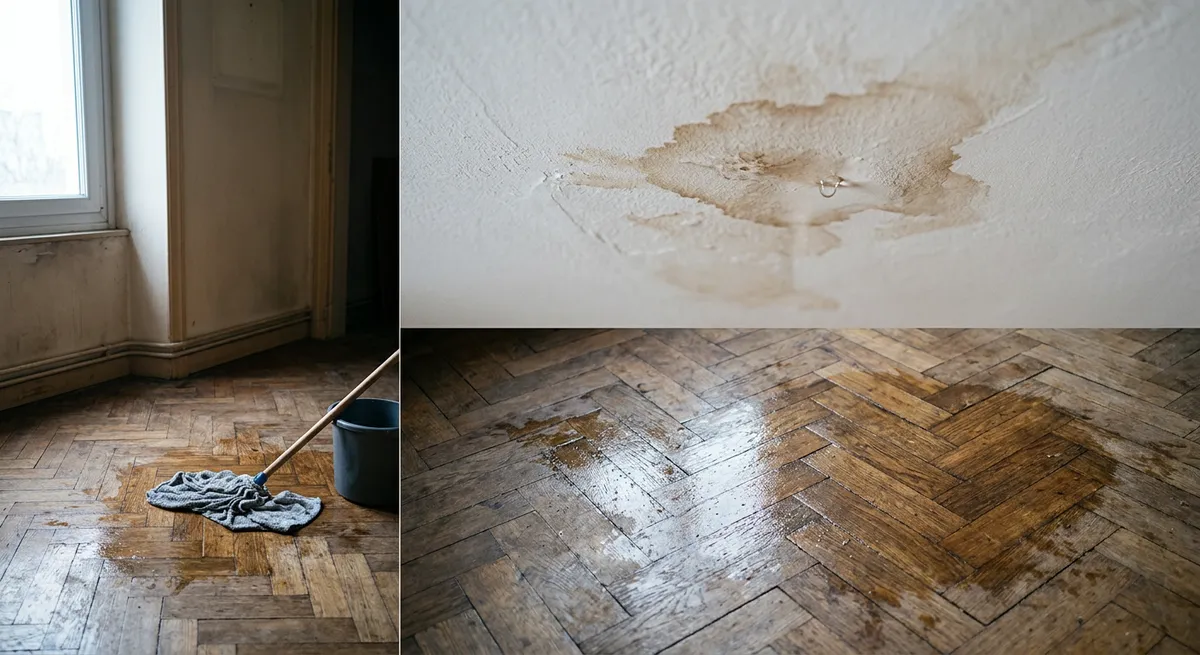
Un dégât des eaux ou un incendie parti du logement loué peut endommager les appartements voisins et les parties communes. Les victimes se retournent alors vers l'assurance de l'immeuble et, en cascade, vers le responsable. Sans assurance locataire, ce recours des voisins peut finir par peser sur le bailleur et sa PNO. Le mécanisme est détaillé dans notre guide dégât des eaux causé par mon locataire : qui rembourse quoi.
La question du dépôt de garantie
Le dépôt de garantie ne couvre que les dégradations locatives constatées au départ, pas un sinistre majeur. Il est vite dépassé. Pour la distinction entre dépôt, PNO et garanties spécifiques à la sortie du locataire, voyez notre guide sur les dégradations à la sortie du locataire.
04 Vos recours, du courrier à la résiliation
Face à un locataire qui ne justifie pas de son assurance, la loi offre trois leviers, du plus souple au plus radical.
1. La mise en demeure
Premier réflexe : adresser une lettre recommandée rappelant l'obligation légale et demandant l'attestation sous un délai (souvent 15 jours). Ce courrier ouvre la porte aux deux autres leviers et constitue une preuve écrite en cas de litige.
2. L'assurance pour compte du locataire
Introduite par la loi ALUR, cette faculté permet au bailleur, un mois après un courrier resté sans effet, de souscrire lui-même une assurance couvrant les seuls risques locatifs, pour le compte du locataire. Le coût est récupérable sur la quittance, majoré de 10 % maximum. Conditions : la clause doit figurer au bail. C'est souvent la voie la plus efficace, car elle rétablit la couverture sans expulser personne.
À vérifier dans votre bail
L'assurance pour compte et la clause résolutoire pour défaut d'assurance ne jouent que si elles sont écrites dans le contrat de location. Un bail type récent les prévoit généralement — vérifiez-le avant tout litige.
3. La résiliation via la clause résolutoire
Si le bail contient une clause résolutoire visant le défaut d'assurance, le bailleur peut faire délivrer un commandement par commissaire de justice. Le locataire a un mois pour régulariser ; à défaut, le juge constate la résiliation. C'est la voie la plus lourde, à réserver aux situations bloquées.
05 Où la PNO comble le trou
Quelle que soit la diligence du bailleur, un décalage peut toujours exister entre le moment où l'assurance du locataire fait défaut et celui où elle est rétablie. C'est là que la PNO joue son rôle de filet.
Ce que la PNO prend en charge
L'assurance propriétaire non occupant couvre le bien lui-même (murs, immobilier) et la responsabilité civile du propriétaire, y compris le recours des voisins et de la copropriété en cas de sinistre parti du logement. Face à un locataire non assuré et insolvable, elle évite que le bailleur reste seul face aux dégâts. Le détail figure sur notre page garanties de l'assurance PNO.
Ce qu'elle ne remplace pas
La PNO n'assure ni les biens du locataire, ni sa responsabilité personnelle envers des tiers. Elle complète l'assurance de l'occupant, elle ne s'y substitue pas. D'où l'intérêt de conjuguer une PNO solide et une exigence stricte d'attestation. Pour situer le budget d'une telle couverture, consultez nos tarifs PNO observés, et pour l'étendue précise des obligations, notre page obligation d'assurance PNO.